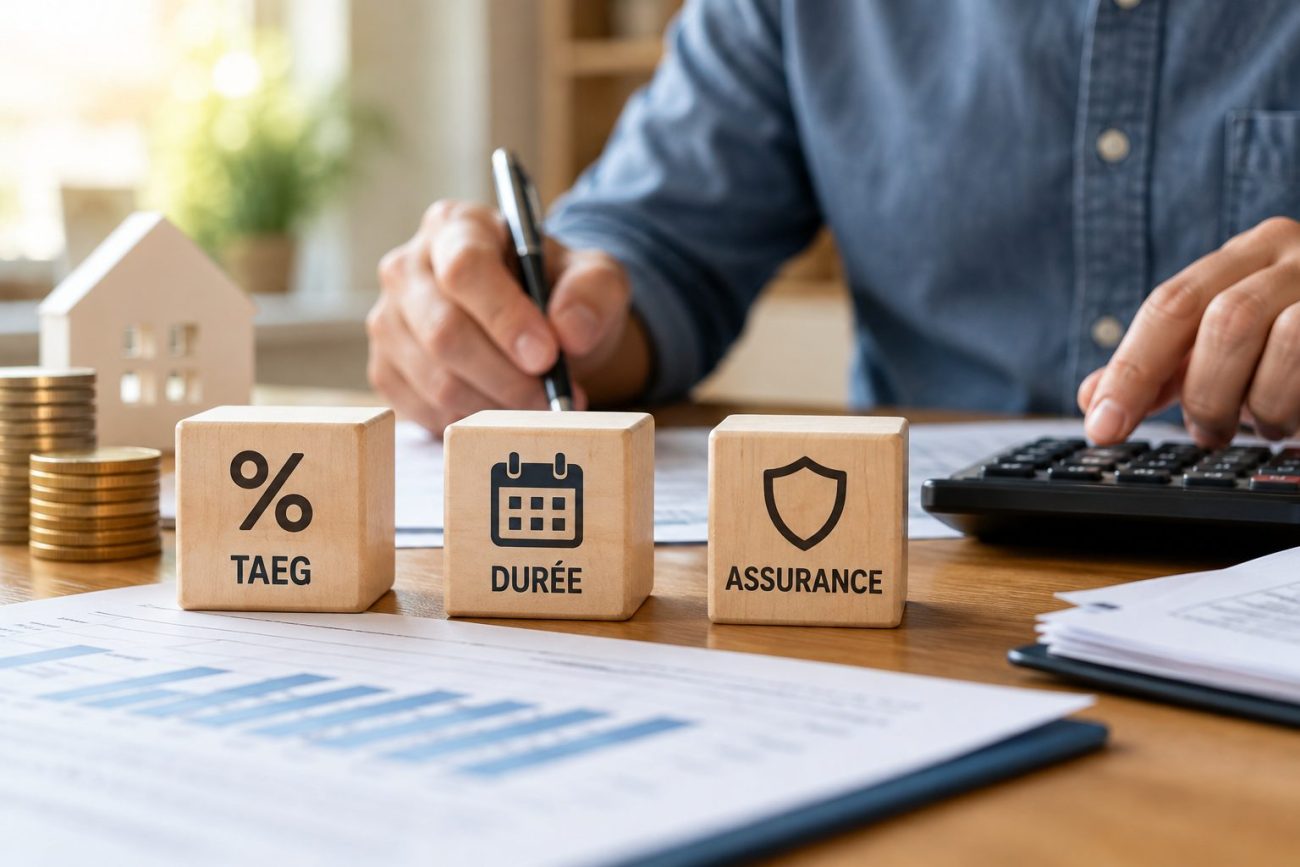
Un crédit à la consommation se résume souvent, au premier regard, à un taux et à une mensualité. Pourtant, deux offres affichant des échéances proches peuvent avoir des coûts sensiblement différents. Pour mesurer l’effort financier réel, trois variables doivent être lues ensemble : le TAEG, la durée de remboursement et l’assurance. Chacune modifie le coût ou le risque du financement, mais pas de la même manière.
Le TAEG remet les coûts ensemble
Le taux débiteur attire facilement l’attention parce qu’il sert au calcul des intérêts, mais il ne suffit pas pour mesurer le prix réel d’un financement. Le taux annuel effectif global, ou TAEG, rassemble les intérêts et les frais nécessaires à l’obtention du crédit. Lorsque l’assurance constitue une condition d’octroi aux conditions annoncées, son coût entre également dans ce calcul. Le ministère de l’Économie présente ainsi le TAEG comme l’indicateur du coût global du crédit, exprimé en pourcentage annuel du montant emprunté.
Cette approche change la comparaison. Une offre proposant un taux nominal légèrement inférieur peut perdre son avantage après intégration de frais plus élevés. Le réflexe utile consiste donc à rapprocher des financements portant sur le même montant et, autant que possible, sur une durée identique. C’est précisément dans cette logique qu’il devient pertinent de comparer les offres de crédit à la consommation à partir de leur TAEG, mais aussi du montant total dû et des mensualités. Le TAEG constitue un outil de comparaison normalisé, pas une indication de la facilité avec laquelle une échéance pourra être absorbée par le budget du ménage.
Allonger la durée ne coûte pas rien
La durée agit directement sur l’équilibre entre mensualité et coût total. Étaler un même capital sur davantage de mois réduit généralement chaque échéance, ce qui peut donner l’impression d’un crédit moins lourd. Pourtant, l’emprunteur rembourse alors pendant plus longtemps et les intérêts s’accumulent sur une période étendue. Une mensualité plus faible n’est donc pas synonyme de financement moins cher. Elle traduit d’abord une autre répartition de la charge dans le temps.
Pour un prêt personnel, la durée doit être supérieure à trois mois et aucune durée maximale générale n’est fixée par la loi. Service Public rappelle également que la fiche précontractuelle doit notamment mentionner la durée du contrat, le nombre et le calendrier des remboursements, le montant total dû et le TAEG. Ces informations permettent de replacer la mensualité dans son contexte financier réel.
Le calcul pratique doit partir du budget disponible, sans chercher mécaniquement l’échéance la plus basse. Un crédit qui laisse trop peu de marge après le loyer, l’énergie, l’alimentation, les autres emprunts et les dépenses régulières peut fragiliser un budget au premier imprévu. Le prêteur doit d’ailleurs examiner la capacité de remboursement en confrontant revenus et dépenses obligatoires. La bonne durée est donc celle qui conserve une mensualité supportable sans étendre inutilement le coût du financement.
L’assurance mérite son propre calcul
L’assurance emprunteur est souvent perçue comme un élément secondaire du crédit à la consommation. Elle peut pourtant modifier le coût total et, surtout, la protection associée au contrat. Selon les garanties souscrites, elle peut prendre en charge certaines mensualités en cas d’événement couvert, par exemple une maladie, une invalidité ou une perte d’emploi. Son utilité dépend donc autant du prix que des garanties, exclusions, franchises et conditions de prise en charge prévues au contrat.
L’assurance n’est pas imposée par la loi pour tout prêt personnel, mais un prêteur peut en faire une condition d’octroi. Lorsqu’elle est exigée, l’établissement doit informer l’emprunteur de son coût et préciser si cette assurance est obligatoire ou facultative. Le choix ne se réduit donc pas à ajouter une petite somme à la mensualité. Il faut vérifier ce que cette dépense couvre réellement et dans quelles circonstances la garantie peut fonctionner.
Pour le budget, la comparaison la plus lisible consiste à regarder simultanément la mensualité avec assurance, le coût total de cette assurance sur la durée prévue et le montant total dû au titre du crédit. Une assurance peu chère mais très limitée n’a pas la même portée qu’un contrat plus couvrant. Inversement, multiplier les garanties sans rapport avec sa situation renchérit inutilement le financement. Le prix doit donc être rapporté au niveau de protection, pas étudié isolément.
Trois chiffres à lire ensemble
TAEG, durée et assurance ne répondent pas à la même question. Le premier synthétise le coût du financement, la deuxième répartit la charge dans le temps et la troisième ajoute une protection dont le prix et les garanties varient. Avant de signer, les rapprocher du montant total dû et du budget mensuel disponible évite de juger une offre sur un seul chiffre.